Πολλές αναλύσεις αναφέρουν ότι η στεγαστική κρίση οφείλεται σε έλλειψη προσφοράς κατοικίας, παρουσιάζοντας το ως ένα μαθηματικό ζήτημα που απαιτεί την κατασκευή περισσότερων κατοικιών. Είναι αυτή η γενεσιουργός αιτία αύξησης των τιμών της κατοικίας;
Ας δούμε λίγο τους αριθμούς:
Σύμφωνα με τα αποτελέσματα της Απογραφής Πληθυσμού-Κατοικιών της ΕΛΣΤΑΤ, ο μόνιμος πληθυσμός της Ελλάδας το 2021 ανήλθε σε 10.432.481 άτομα, καταγράφοντας μείωση κατά 3,5% σε σύγκριση με το 2011, όταν ο πληθυσμός ήταν 10.816.286. Να δούμε λίγο τι έγινε στα βασικά πληθυσμιακά κέντρα της χώρας όπου η Περιφέρεια Αττικής εμφάνισε επίσης μείωση πληθυσμού, από 3.828.434 κατοίκους το 2011 σε 3.792.469 το 2021 (πτώση 0,9%). Ενώ σημαντικότερη ήταν η μείωση στην Περιφέρεια Κεντρικής Μακεδονίας, όπου ο πληθυσμός μειώθηκε από 1.882.108 το 2011 σε 1.795.669 το 2021, δηλαδή κατά 4,6%.
Παράλληλα, το σύνολο των κατοικιών στην Ελλάδα μειώθηκε ελαφρώς από περίπου 6.384.353 το 2011 σε περίπου 6.371.901 το 2021, ενώ το ποσοστό των κενών κατοικιών αυξήθηκε από 35,3% σε 36%. Όσον αφορά τα κέντρα στα οποία υπάρχει μεγάλη ζήτηση, στην Αττική, οι κατοικίες αυξήθηκαν από περίπου 1.500.000 το 2011 σε περίπου 1.548.622 το 2021. Στην Κεντρική Μακεδονία, οι κατοικίες αυξήθηκαν από περίπου 1.200.000 το 2011 σε περίπου 1.250.000 το 2021.
Βέβαια οι υπέρμαχοι της θέσης ότι χρειάζεται να κατασκευάσουμε περισσότερες κατοικίες, ισχυρίζονται ότι ναι μεν ο πληθυσμός μειώνεται, αλλά τα νοικοκυριά αυξάνονται καθώς ο αριθμός των νοικοκυριών στην Ελλάδα αυξήθηκε το 2021 κατά 4,8% σε σύγκριση με το 2011. Μάλιστα η αύξηση οφείλεται αποκλειστικά στα μονομελή νοικοκυριά. Αυτό που παραβλέπουν όμως είναι ότι σύμφωνα με την Ελληνική Στατιστική Αρχή (ΕΛΣΤΑΤ), ένα νοικοκυριό ορίζεται ως μια ομάδα ατόμων που ζουν μαζί σε μια κατοικία και μοιράζονται κοινές δαπάνες διαβίωσης ή αντίστοιχα ένα άτομο που ζει μόνο του σε μια κατοικία. Δηλαδή, έχουν καταγραφεί να διαμένουν ήδη σε μια κατοικία, αλλά το 2021 καταγράφηκαν περισσότερα άτομα να διαβιούν μόνα τους, δεν είναι δηλαδή πλεονασματικός πληθυσμός που ζει στον δρόμο ή έχει στοιβαχτεί επειδή δεν έχουν χτιστεί οι αντίστοιχες κατοικίες ώστε να στεγαστεί.
Εν ολίγοις, ο πληθυσμός μειώνεται κατά εκατοντάδες χιλιάδες, ενώ οι κατοικίες μειώνονται ανεπαίσθητα, ομοίως και τα κενά κτίρια αυξάνονται ελάχιστα. Ακόμη και γεωγραφικά να το δει κανείς ότι ας πούμε ο πληθυσμός συγκεντρώνεται στα αστικά κέντρα και εκεί υπάρχει ζήτηση, τα δεδομένα δεν δείχνουν ακριβώς αυτό, καθώς και εκεί ο πληθυσμός μειώνεται ενώ οι κατοικίες αυξάνονται (λίγο). Τέλος, οι κενές κατοικίες και κτίρια μπορεί να αποτελέσουν μέρος της λύσης, αλλά δεν μπορεί να είναι η αιτία του προβλήματος, εφόσον πάλι το 2011 υπήρχαν αρκετές κενές κατοικίες αλλά οι τιμές ενοικίασης και αγοράς κατοικίας δεν είχαν εκτοξευτεί.
Τότε τι εκτόξευσε τις τιμές;
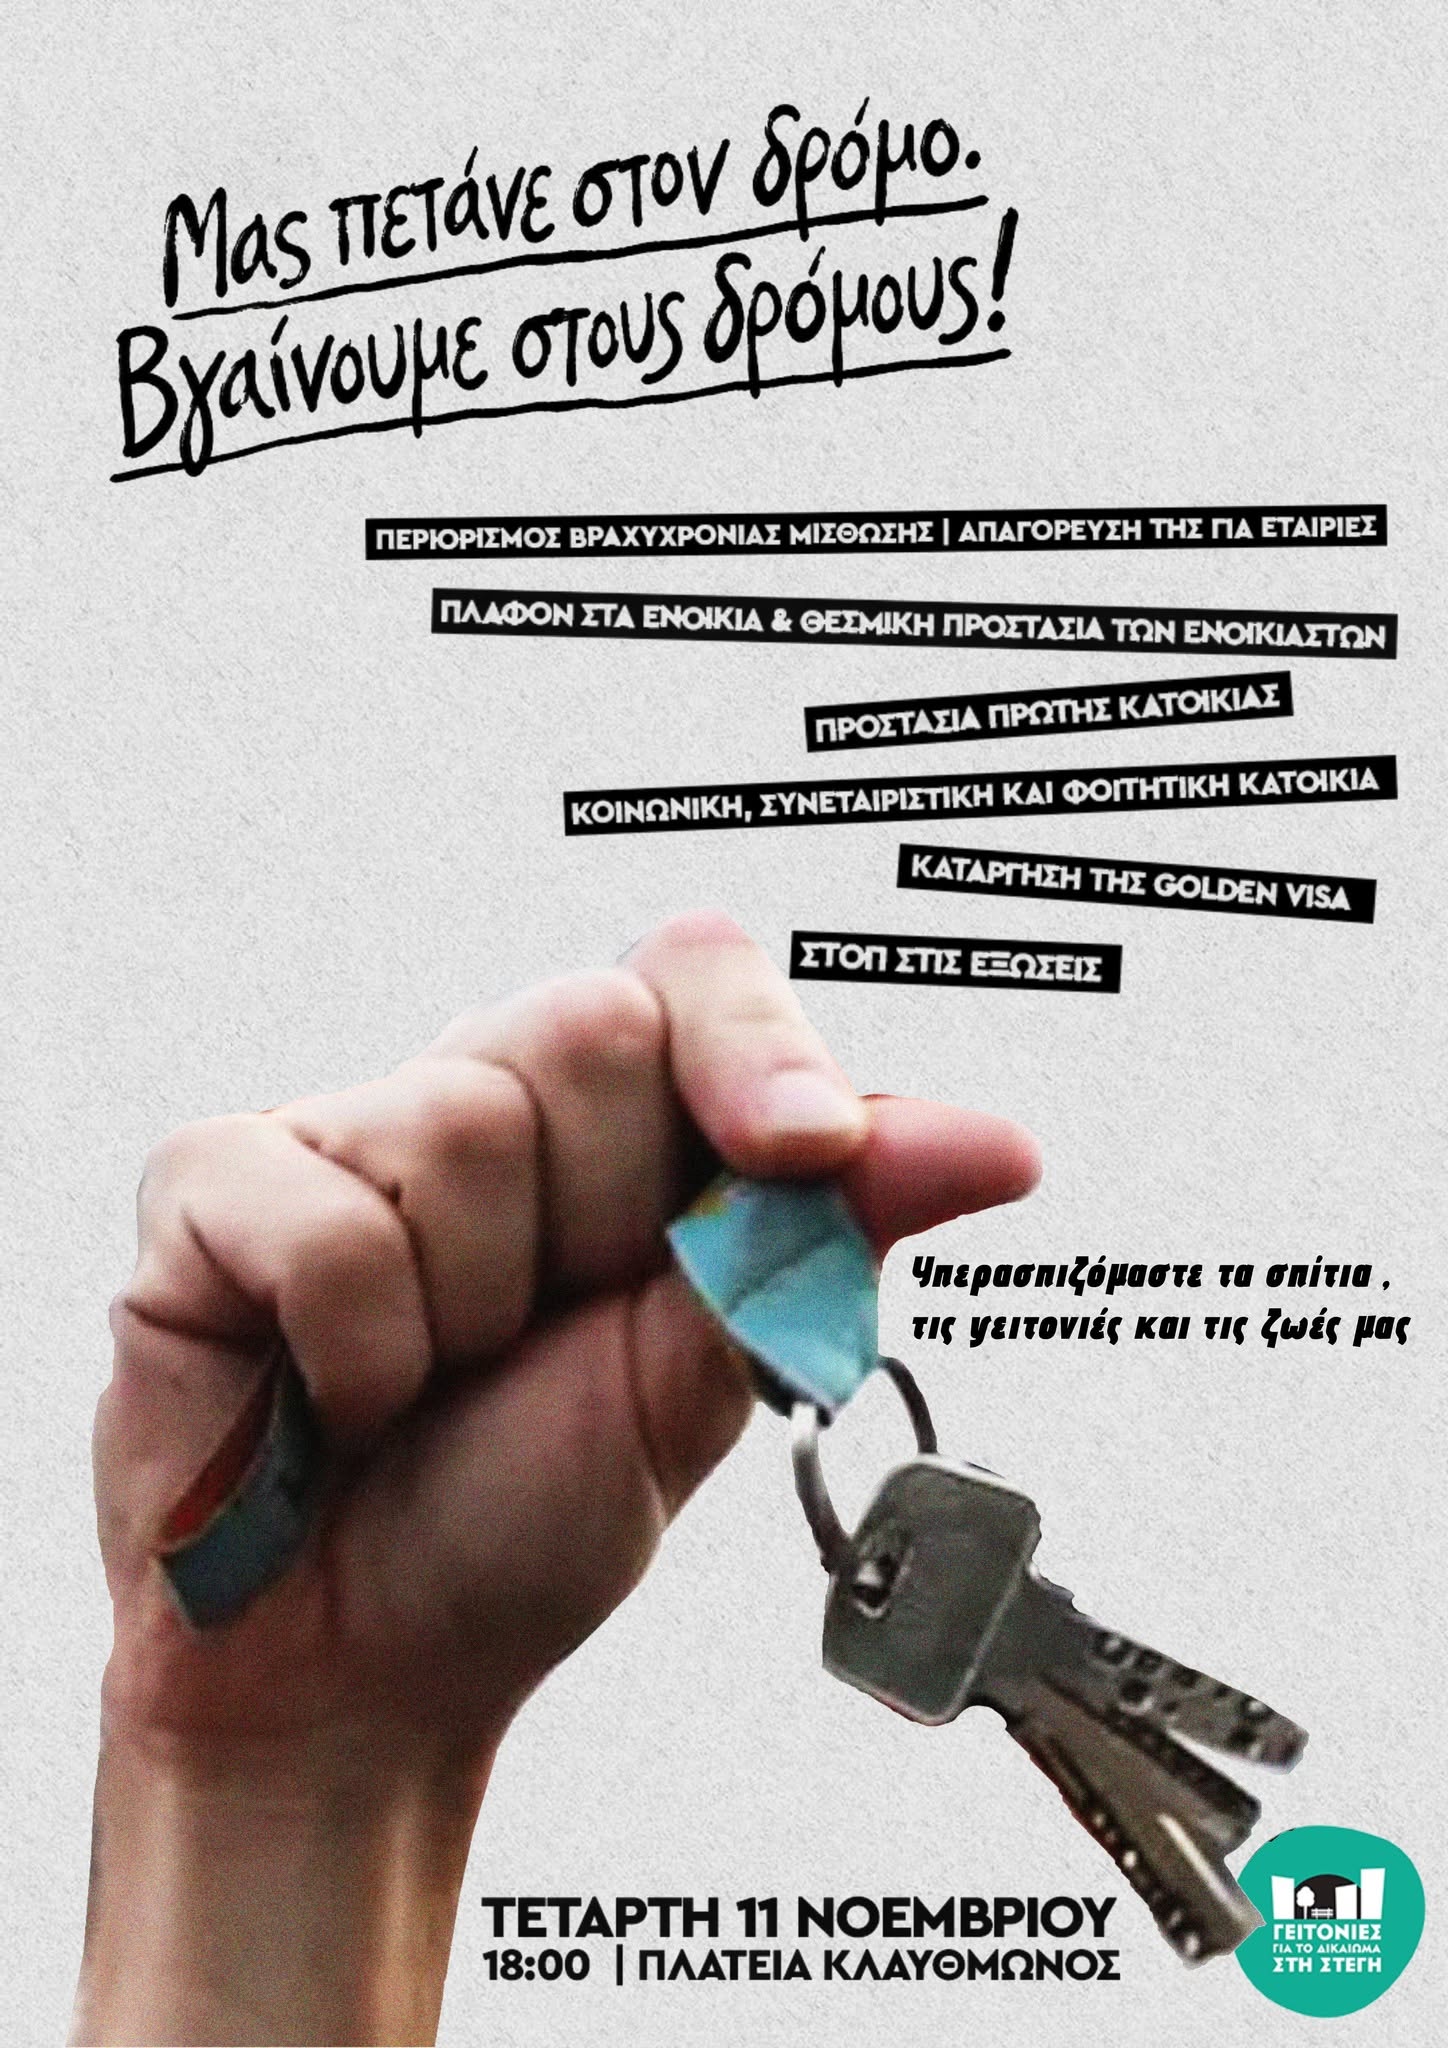
Όλοι όσοι ασχολούνται σοβαρά με το στεγαστικό κατανοούν ως ισχυρή τη συσχέτιση μεταξύ της απελευθέρωσης των πλειστηριασμών, της άρσης προστασίας της πρώτης κατοικίας, την εξαγορά κατοικιών μέσω της golden visa αλλά και την τουριστικοποίηση της κατοικίας από τις βραχυχρόνιες μισθώσεις. Μιλάμε για 170.000 πλειστηριασμούς εκ των οποίων πάνω από το 1/3 αφορά κατοικίες, να έχουν επισπευσθεί τόσο από τράπεζες όσο και από servicers κατά το διάστημα μεταξύ Οκτωβρίου 2017 και Μαΐου του 2023, με μια ραγδαία αύξηση να παρατηρείται από το 2021 (νέος πτωχευτικός το 2020) και μετά.
Βλέπετε, η εξασφάλιση κατοικίας στην Ελλάδα βασίστηκε για δεκαετίες στην ιδιοκατοίκηση. Το κράτος, με ελάχιστες εξαιρέσεις κατά τη διάρκεια της προσφυγικής κρίσης του 1922 και μετά τον Β’ Παγκόσμιο Πόλεμο, δεν ανέπτυξε ποτέ πολιτικές κοινωνικής κατοικίας με διάρκεια. Ο ΟΕΚ και άλλοι οργανισμοί, όταν δραστηριοποιήθηκαν, στήριξαν κυρίως την απόκτηση κατοικίας μέσω αγοράς, αντί να δημιουργήσουν δημόσιο απόθεμα κατοικιών για κοινωνική στέγαση. Από τη δεκαετία του ’90, η ιδιοκατοίκηση στηρίχθηκε στον τραπεζικό δανεισμό, ο οποίος κατέρρευσε κατά την οικονομική κρίση του 2008/09, οδηγώντας χιλιάδες νοικοκυριά σε αδυναμία αποπληρωμής των δανείων τους. Ενώ οι τράπεζες παρόλη την αναχρηματοδότηση – διάσωση τους δεν προχώρησαν σε γενναίες διαγραφές χρεών. Αντιθέτως μετέφεραν το χρέος και τις υποθήκες – κατοικίες σε νέους παίχτες (funds και servicers κλπ.), οι οποίοι δεν ενδιαφέρονται για την κοινωνική συνοχή της χώρας, αλλά μόνο για τα υπερκέρδη που μπορούν να βγάλουν από τα νέα assets που απέκτησαν. Οι κατοικίες μας μετατράπηκαν σε επενδυτικά προϊόντα.
Αυτή η νοοτροπία διαχέεται προς τους μεγάλους εκμισθωτές, όπου για αυτούς τα σπίτια δεν είναι πλέον ένα περιουσιακό στοιχείο που μεταβιβάζεται στην επόμενη γενιά και εξασφαλίζει την αξιοπρεπή διαβίωση, αλλά κότες που γεννούν χρυσά αυγά. Σημαντικό εδώ είναι να σημειώσουμε ότι η στέγη είναι ανελαστική δαπάνη, θα την πληρώσουμε και θα κόψουμε από αλλού αν αυξηθούν οι τιμές. Μάλιστα θα πληρώσουμε και υπεραξία, εφόσον δεν μπορούμε να μένουμε οπουδήποτε, αλλά σε μέρη τα οποία μας εξασφαλίζουν ασφάλεια (πρόσβαση σε εργασία, υποδομές υγείας, εκπαίδευση, το οικογενειακό και φιλικό μας δίκτυο κ.α.).
Το πρόβλημα λοιπόν δεν είναι η λειτουργία της στεγαστικής αγοράς, αλλά η ίδια η αγορά εν προκειμένω. Μάλιστα, δεν είναι τυχαίο ότι υποκείμενα τα οποία κερδίζουν από την εκτίναξη των τιμών στην κατοικία όπως οργανωμένοι εκμισθωτές, servicers, τράπεζες μας παραπέμπουν στην έλλειψη προσφοράς νέων κατοικιών. Αυτό διότι δεν θέλουν να γίνει καμία παρέμβαση – ρύθμιση ώστε να περιοριστεί η ασυδοσία τους, όπως η επαναφορά προστασίας της πρώτης κατοικίας, ή/και ο περιορισμός των αυξήσεων των ενοικίων.
Από την άλλη σίγουρα η δημιουργία πυλώνα δημόσιας, συνεταιριστικής μη κερδοσκοπικής κατοικίας αποτελεί βασικό συστατικό μιας επιτυχημένης στεγαστικής πολιτικής. Όμως, αφενός χρειάζεται αρκετός χρόνος ώστε να δημιουργηθεί επαρκές απόθεμα, αφετέρου αυτό το απόθεμα δεν μπορεί να είναι κυρίως η κατασκευή νέων κατοικιών αλλά η ανακαίνιση υπάρχοντος αποθέματος, διότι πολύ απλά έχουμε χτίσει τα πάντα στις πόλεις μας.
Η εξασφάλιση αξιοπρεπούς κατοικίας στην Ελλάδα βρίσκεται σε κρίσιμο σταυροδρόμι. Όσο η κατοικία αντιμετωπίζεται σαν χρηματοοικονομικό προϊόν και όχι σαν βασικό κοινωνικό αγαθό, τόσο θα βαθαίνει η κρίση και θα οξύνονται οι ανισότητες στην στέγαση. Οι πολιτικές επιλογές που κάνουμε σήμερα θα κρίνουν αν η στέγη θα παραμείνει δικαίωμα για όλους, ή αν θα συνεχίσει να είναι προνόμιο για λίγους και πεδίο κερδοσκοπίας για επενδυτικά συμφέροντα. Για να υλοποιηθεί μια δίκαιη στεγαστική πολιτική και να διασφαλιστεί το δικαίωμα στην κατοικία για κάθε πολίτη, απαιτείται συλλογική δράση και αγώνας.