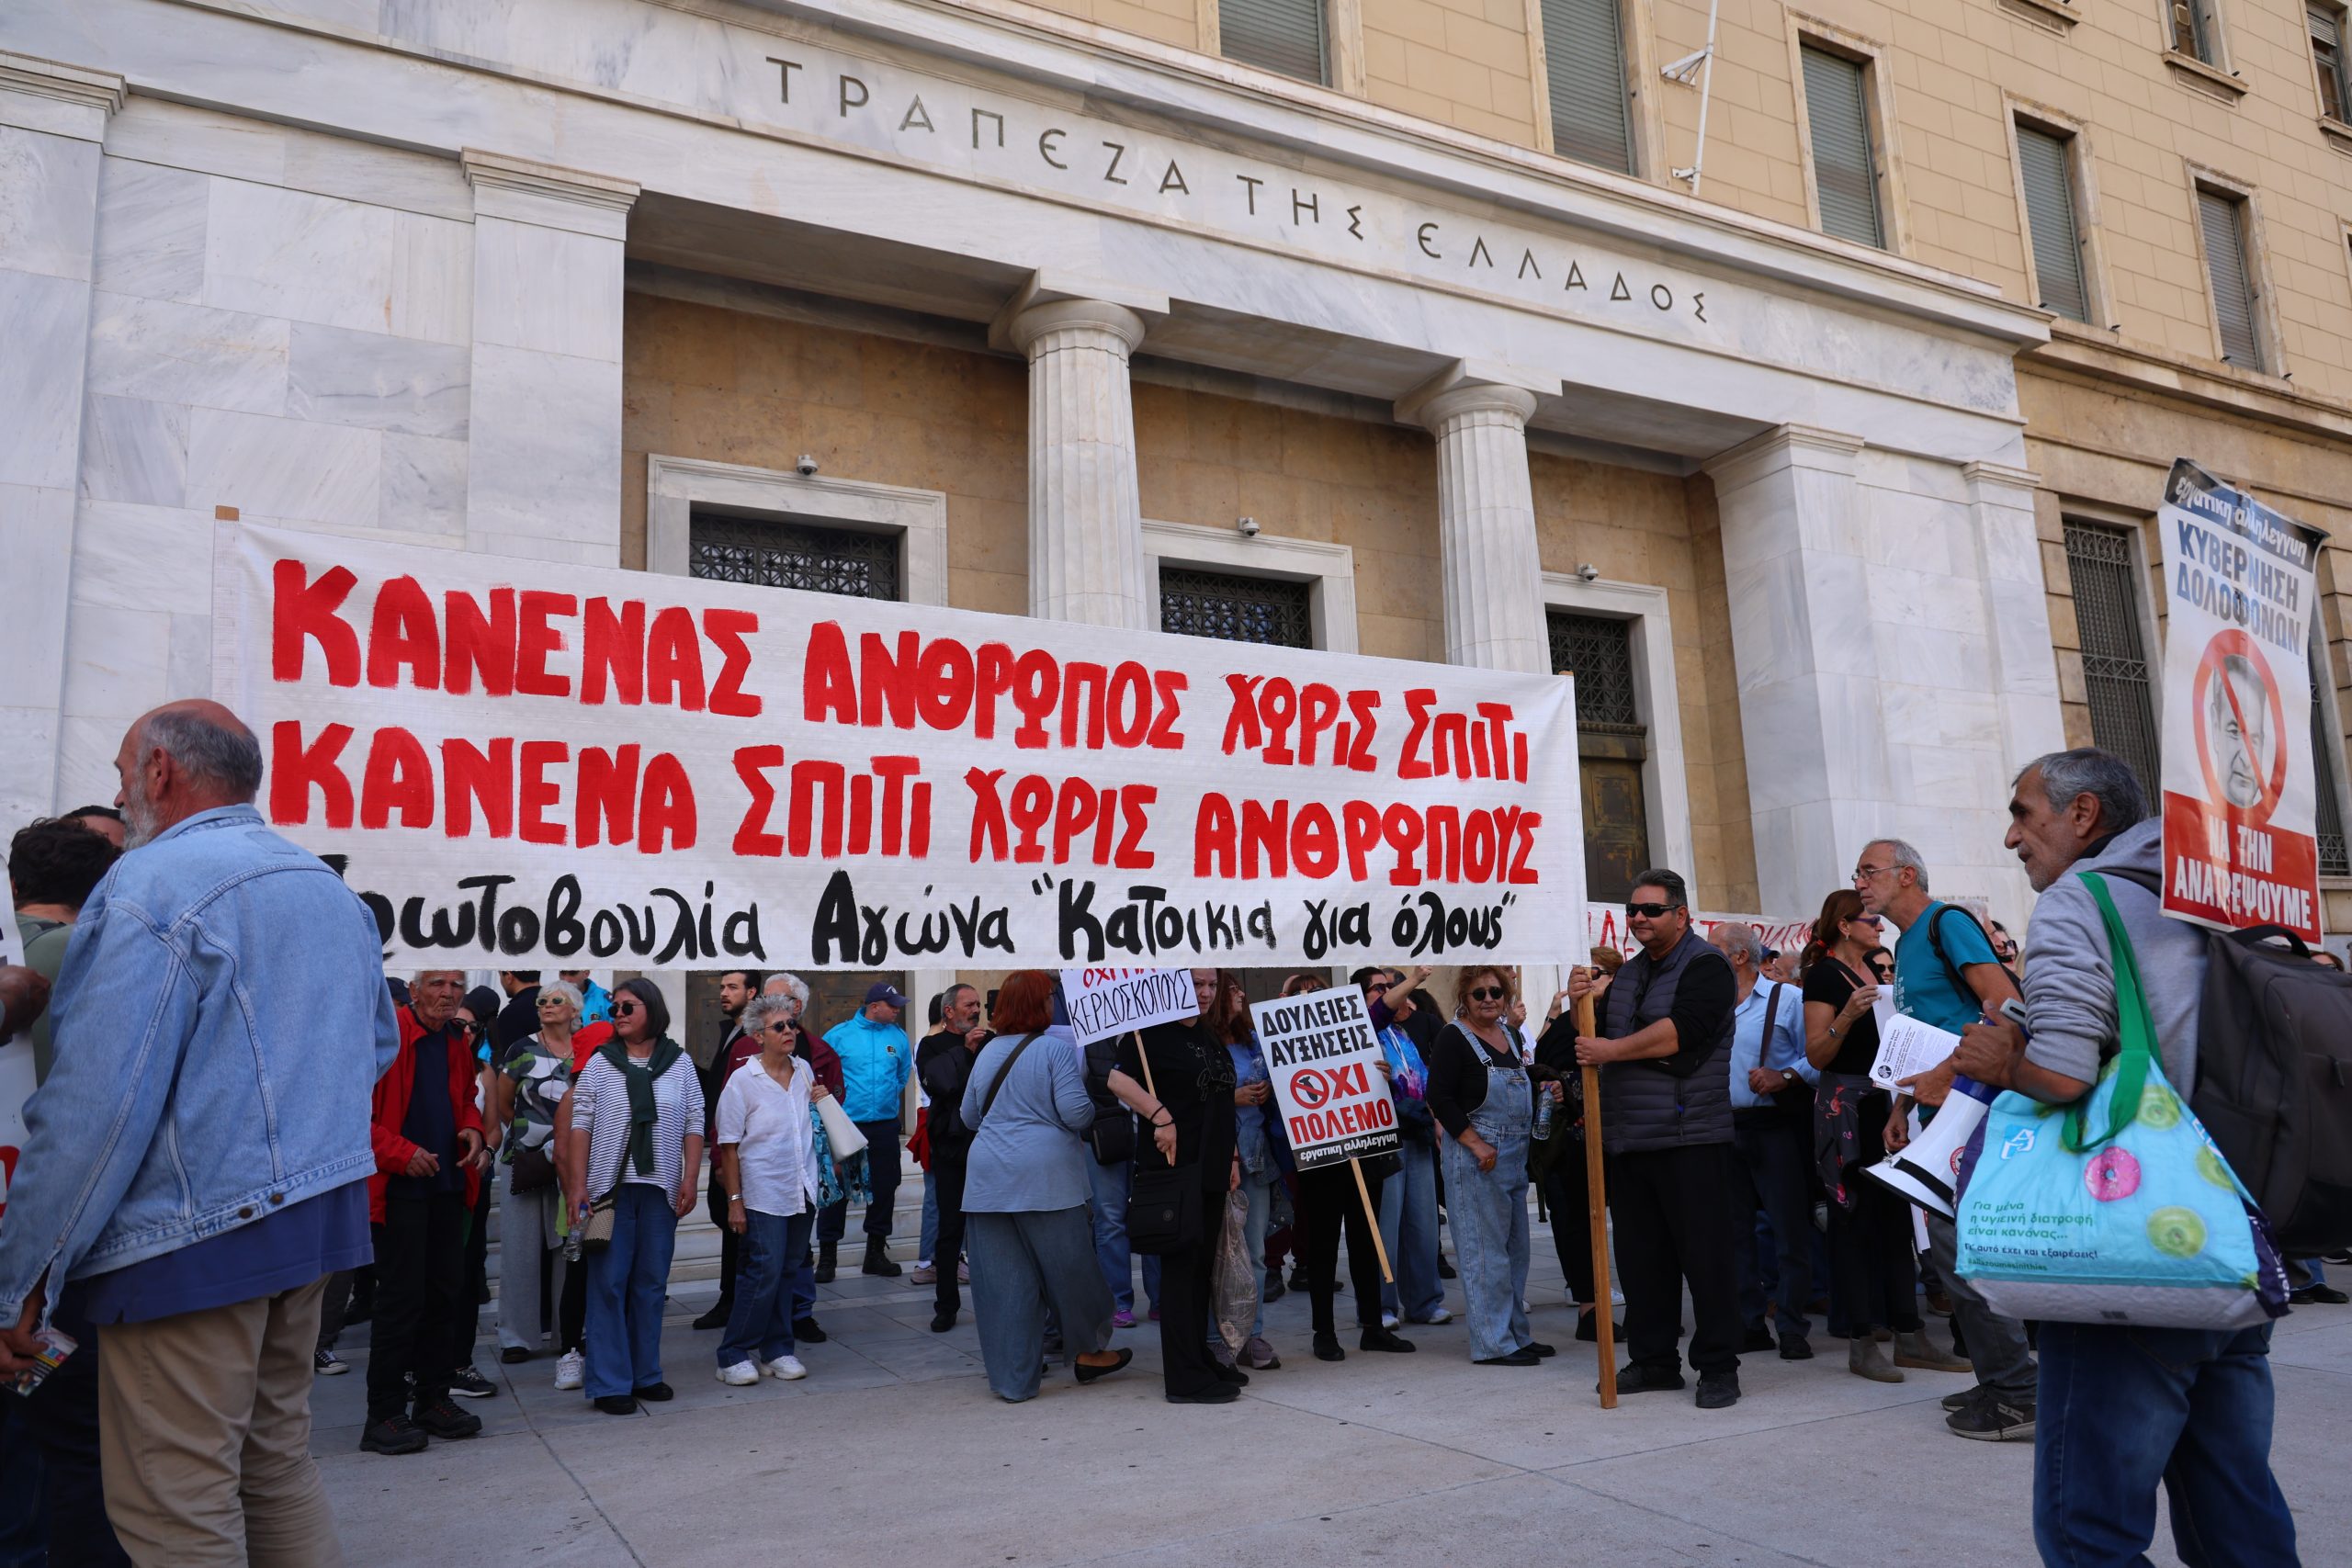
Ενώ, λόγω αύξησης επιτοκίων και εισοδηματικής πίεσης στα ασθενέστερα εισοδηματικά στρώματα, αυξάνονται ήδη ραγδαία τα κόκκινα δάνεια νέας γενιάς, οι πλειστηριασμοί των παλαιών κόκκινων δανείων είναι συνεχείς. Μια πρόσφατη απόφαση, ωστόσο, του Αρείου Πάγου παρεμβάλλει ουσιαστικά εμπόδια στα κερδοσκοπικά Funds και ήδη άρχισαν να ζητούν από την κυβέρνηση την ανατροπή της. Το άρθρο που ακολουθεί μάς εξηγεί όλα αυτά και κάνει συγχρόνως ενδιαφέρουσες προτάσεις.
Μετά από μία μικρή παρένθεση το έτος 2020, η κήρυξη του τέλους της πανδημίας από την κυβέρνηση, έφερε ένα οργασμό πλειστηριασμών. Τα δάνεια που πουλήθηκαν το 2019, με την έλευση της κυβέρνησης της ΝΔ, σε κεφαλαιούχους του εξωτερικού, τώρα βρίσκονται στην φάση που πρέπει να εισπράξουν, «για να πάρουν τα λεφτά τους πίσω οι επενδυτές». Όπως μου έλεγε μία δικηγόρος που δουλεύει σε ένα δικηγορικό γραφείο – εισπρακτική που εκπροσωπεί ένα τέτοιο fund, κάπως με περηφάνια, «κατάσχουμε τα πάντα, ακόμα και αρχαιολογικό χώρο έχω κατάσχει».
Σύμφωνα με τα επίσημα στοιχεία, τα δάνεια που βρίσκονται στα χέρια αλλοδαπών, πραγματικών ή εικονικών, εταιριών ανέρχονται σε 50 δισ. ευρώ λογιστική αξία. Πλέον αυτών άλλα 47 δισ. ευρώ είναι ακόμα στα βιβλία των ελληνικών τραπεζών. Τα πραγματικά χρήματα που έχουν λάβει οι τράπεζες για να πουλήσουν αυτά τα δάνεια ανέρχονται από 5 έως 15% αυτής της αξίας των 50 δισ. Δικαιούχοι φαίνονται εταιρίες-φαντάσματα με έδρα μία ταχυδρομική θυρίδα στο Δουβλίνο Ιρλανδίας, με κεφάλαιο 1 ευρώ και έναν τυπικό διαχειριστή. Την είσπραξη και τις διαδικασίες, τις έχουν αναθέσει σε εταιρίες με έδρα την Ελλάδα, κυρίως είναι η Intrum, η Cepal, η Do Value.
Ποιοι είναι πίσω από αυτές τις εταιρίες της Ιρλανδίας;
Σε διαπραγμάτευση με έναν έλληνα διαχειριστή για να ρυθμίσω την οφειλή ενός πελάτη μου, μου είπε ότι κάθε Τετάρτη απόγευμα, μιλάει με τον εκπρόσωπο των κεφαλαιούχων στη Νέα Υόρκη που έχουν το συγκεκριμένο πακέτο δανείων, που ήταν και το δάνειο του πελάτη μου. Είναι λοιπόν κάποιοι ραντιέρηδες, όπως τους έλεγαν στις μητροπόλεις του καπιταλισμού, είναι οι ίδιες οι τράπεζες που απλώς άλλαξαν καπέλο για λόγους λογιστικούς;
Κατά την άποψη μου είναι όλα αυτά μαζί. Υπάρχει μία τράπεζα που στις 12/9/2019 πούλησε τυπικά όλο το προβληματικό χαρτοφυλάκιο της σε μία ιρλανδική εταιρία και τη διαχείριση την ανέλαβε η ίδια. Στη συνέχεια αυτό το τεράστιο χαρτοφυλάκιο, το κόβει κομματάκια και το ξαναπουλάει σε επενδυτές. Είναι σαν να κόβει φέτες από ένα σαλάμι και να το πουλάει. Η φέτα από αυτό το σαλάμι άλλοτε περιλαμβάνει δάνεια ξενοδοχείων, άλλοτε στεγαστικά, άλλοτε πιστωτικές κάρτες.
Πώς επιτρέψαμε να γίνει αυτό;
Η κυβέρνηση ΣΥΡΙΖΑ το 2015 στο πλαίσιο των μνημονιακών ρυθμίσεων ψήφισε το νόμο 4354/2015 που έδινε το δικαίωμα στις τράπεζες να πουλήσουν τα προβληματικά δάνεια αλλά είχε και κάποιες ρήτρες διασφάλισης για τους οφειλέτες. Έπρεπε να έχει τηρηθεί ο Κώδικας Δεοντολογίας, να έχει ενημερωθεί ο οφειλέτης κλπ. Ταυτόχρονα, υποχρέωνε τις αλλοδαπές εταιρίες που θα είχαν τα δάνεια, να συνεργάζονται με μία διαχειρίστρια εταιρία που θα έδρευε στην Ελλάδα και θα έκανε όλες τις δικαστικές ενέργειες αλλά και θα μπορούσε να απευθύνεται σε αυτήν ο οφειλέτης.
Όμως από εποχής «εκσυγχρονισμού» της κυβέρνησης Σημίτη το 2003 υπήρχε και ο νόμος 3156/2003 όπου έδινε το δικαίωμα στις τράπεζες να πουλήσουν τα δάνεια τους χωρίς καμία προϋπόθεση ενημέρωσης κλπ και απλά θα έπρεπε να έχουν κάποιον να εισπράττει για λογαριασμό τους στην Ελλάδα. Δεν καταργήθηκε με το νόμο του 2015, ο παλιός νόμος του 2003. Τι έκαναν λοιπόν οι τράπεζες;
Πούλησαν τα δάνεια με το νόμο του 2003 χωρίς κανένα περιορισμό και οι διαχειρίστριες εταιρίες άρχισαν να κάνουν δικαστικές ενέργειες και ειδικότερα πλειστηριασμούς με το νόμο του 2015, που τους έδινε περισσότερα δικαιώματα. Δηλαδή μονά – ζυγά δικά τους. Μετά από πολλές δικαστικές προσφυγές ήρθε μόλις πριν δέκα μέρες ο Άρειος Πάγος με την υπ. αριθμ. 822/2022 απόφαση του και είπε το αυτονόητο ότι αν έχεις πουλήσει τα δάνεια με το νόμο του 2003 δεν έχεις τα δικαιώματα που δίνει ο νόμος του 2015.
Αμέσως όλες τις προηγούμενες μέρες άρχισαν οι πιέσεις με δημοσιεύματα στην κυβέρνηση για να αλλάξει το νόμο καθώς είναι πλέον στον αέρα όλοι οι πλειστηριασμοί, ότι κινδυνεύει η εγγύηση του Δημοσίου και το πρόγραμμα Ηρακλής. Δυστυχώς θεωρώ ότι θα το κάνει επιτρέποντας την αυθαιρεσία και τον πλειστηριασμό χιλιάδων ακινήτων και όσο για τον Ηρακλή προσωπικά είμαι βέβαιος, ότι οι εγγυήσεις θα υπολογισθούν έτσι κι αλλιώς στο δημόσιο χρέος.
Άμεσα μέτρα μιας προοδευτικής διακυβέρνησης
Τι πρέπει να κάνει μια προοδευτική διακυβέρνηση; Κατά την άποψη μου και με βάση τα συγκεκριμένα δεδομένα που υπάρχουν σήμερα μια προοδευτική κυβέρνηση θα πρέπει στο θέμα αυτό να πάρει άμεσα μέτρα, όπως:
Πρώτον, την επιβολή περιορισμών στο ποσό που μπορεί να ζητείται από τον οφειλέτη. Θεσπίστηκε στις χώρες της Ιβηρικής χερσονήσου και προβλέπει όριο σε αυτό που μπορεί να ζητήσει η εισπρακτική. Σήμερα ενώ το δάνειο έχει αγοραστεί στο 15% της αξίας του, ζητείται από τον οφειλέτη το 100% αυτής. Μπορεί να μπει ένα όριο, πχ. να μπορεί να ζητήσει επιπλέον 50% από το ποσό που το έχει αγοράσει. Πόσο κέρδος δικαιούται ο «επενδυτής»; Ποιο είναι το εύλογο κέρδος του; Έχω περίπτωση που το δάνειο είχε λογιστική αξία 330.00 ευρώ, πουλήθηκε στην καλύτερη περίπτωση στο 15%, δηλαδή 49.500 ευρώ και μας ζητήθηκε το ποσό του 1.700.000 ευρώ. Φυσικά είμαστε στα δικαστήρια.
Δεύτερον, την υποχρέωση προσφοράς στον οφειλέτη πριν την πώληση του δανείου στο εξωτερικό. Όπως εφαρμόστηκε στην Κύπρο, πριν την πώληση στο εξωτερικό να υποχρεούται η τράπεζα να κάνει πρόταση στον οφειλέτη συγκεκριμένου ποσού για να εξαγοράσει το δάνειο.
Τρίτον, απαγόρευση των πλειστηριασμών πρώτης κατοικίας για ένα διάστημα ενός έτους. Όλων των πλειστηριασμών, όλων των πρώτων κατοικιών, όχι των άλλων ακινήτων μόνο αυτών που είναι δηλωμένες κύριες κατοικίες στην φορολογική δήλωση. Θα γλιτώσουν ίσως κάποιες βίλες των βορείων προαστίων αλλά θα γλιτώσουν και εκατοντάδες σπίτια απλών ανθρώπων. Χωρίς όρια εισοδήματος και περιουσίας. Στο διάστημα αυτό να είναι υποχρεωμένο το fund να κάνει τα δύο προηγούμενα, ώστε να δοθεί η ευκαιρία στους οφειλέτες.
Τέταρτον, θα πρέπει να αλλάξει ο Κώδικας Πολιτικής Δικονομίας. Αυτός που υπάρχει σήμερα είναι σαν να τον έχει συντάξει η Ένωση Ελληνικών Τραπεζών και εν πολλοίς έτσι έγινε. Ο περιορισμένος χώρος του άρθρου και η ειδικότητα του αντικειμένου δεν επιτρέπει περισσότερα πάνω σε αυτό.