Η λέξη “servicer” μπήκε στο καθημερινό λεξιλόγιο τα τελευταία χρόνια, ιδίως δε πρόσφατα σε συνάρτηση με τη ρύθμιση που έφερε στην Βουλή η κυβέρνηση. Ο επίσημος νομικός όρος είναι Εταιρεία Διαχείρισης Απαιτήσεων από Δάνεια και Πιστώσεις (ΕΔΑΔΠ). Τι είναι όμως ο servicer, ο εξυπηρετητής στην κατά κυριολεξία μετάφραση του όρου; Ποιον εξυπηρετεί και για ποιον σκοπό;
Είναι εταιρείες που διαχειρίζονται τις απαιτήσεις των κόκκινων δανείων. Ουσιαστικά πρόκειται για τέσσερις – πέντε εταιρείες, οι οποίες είναι συνδεδεμένες με αντίστοιχες τράπεζες, οι οποίες και συμμετέχουν στο μετοχικό τους κεφάλαιο σε ποσοστό 20%. Το προσωπικό τους αποτελείται κυρίως από υπαλλήλους των τμημάτων καθυστερήσεων των αντίστοιχων τραπεζών, καθώς με την μεταφορά των δανείων, μεταφέρθηκαν στις εταιρείες αυτές και οι αντίστοιχοι υπάλληλοι.
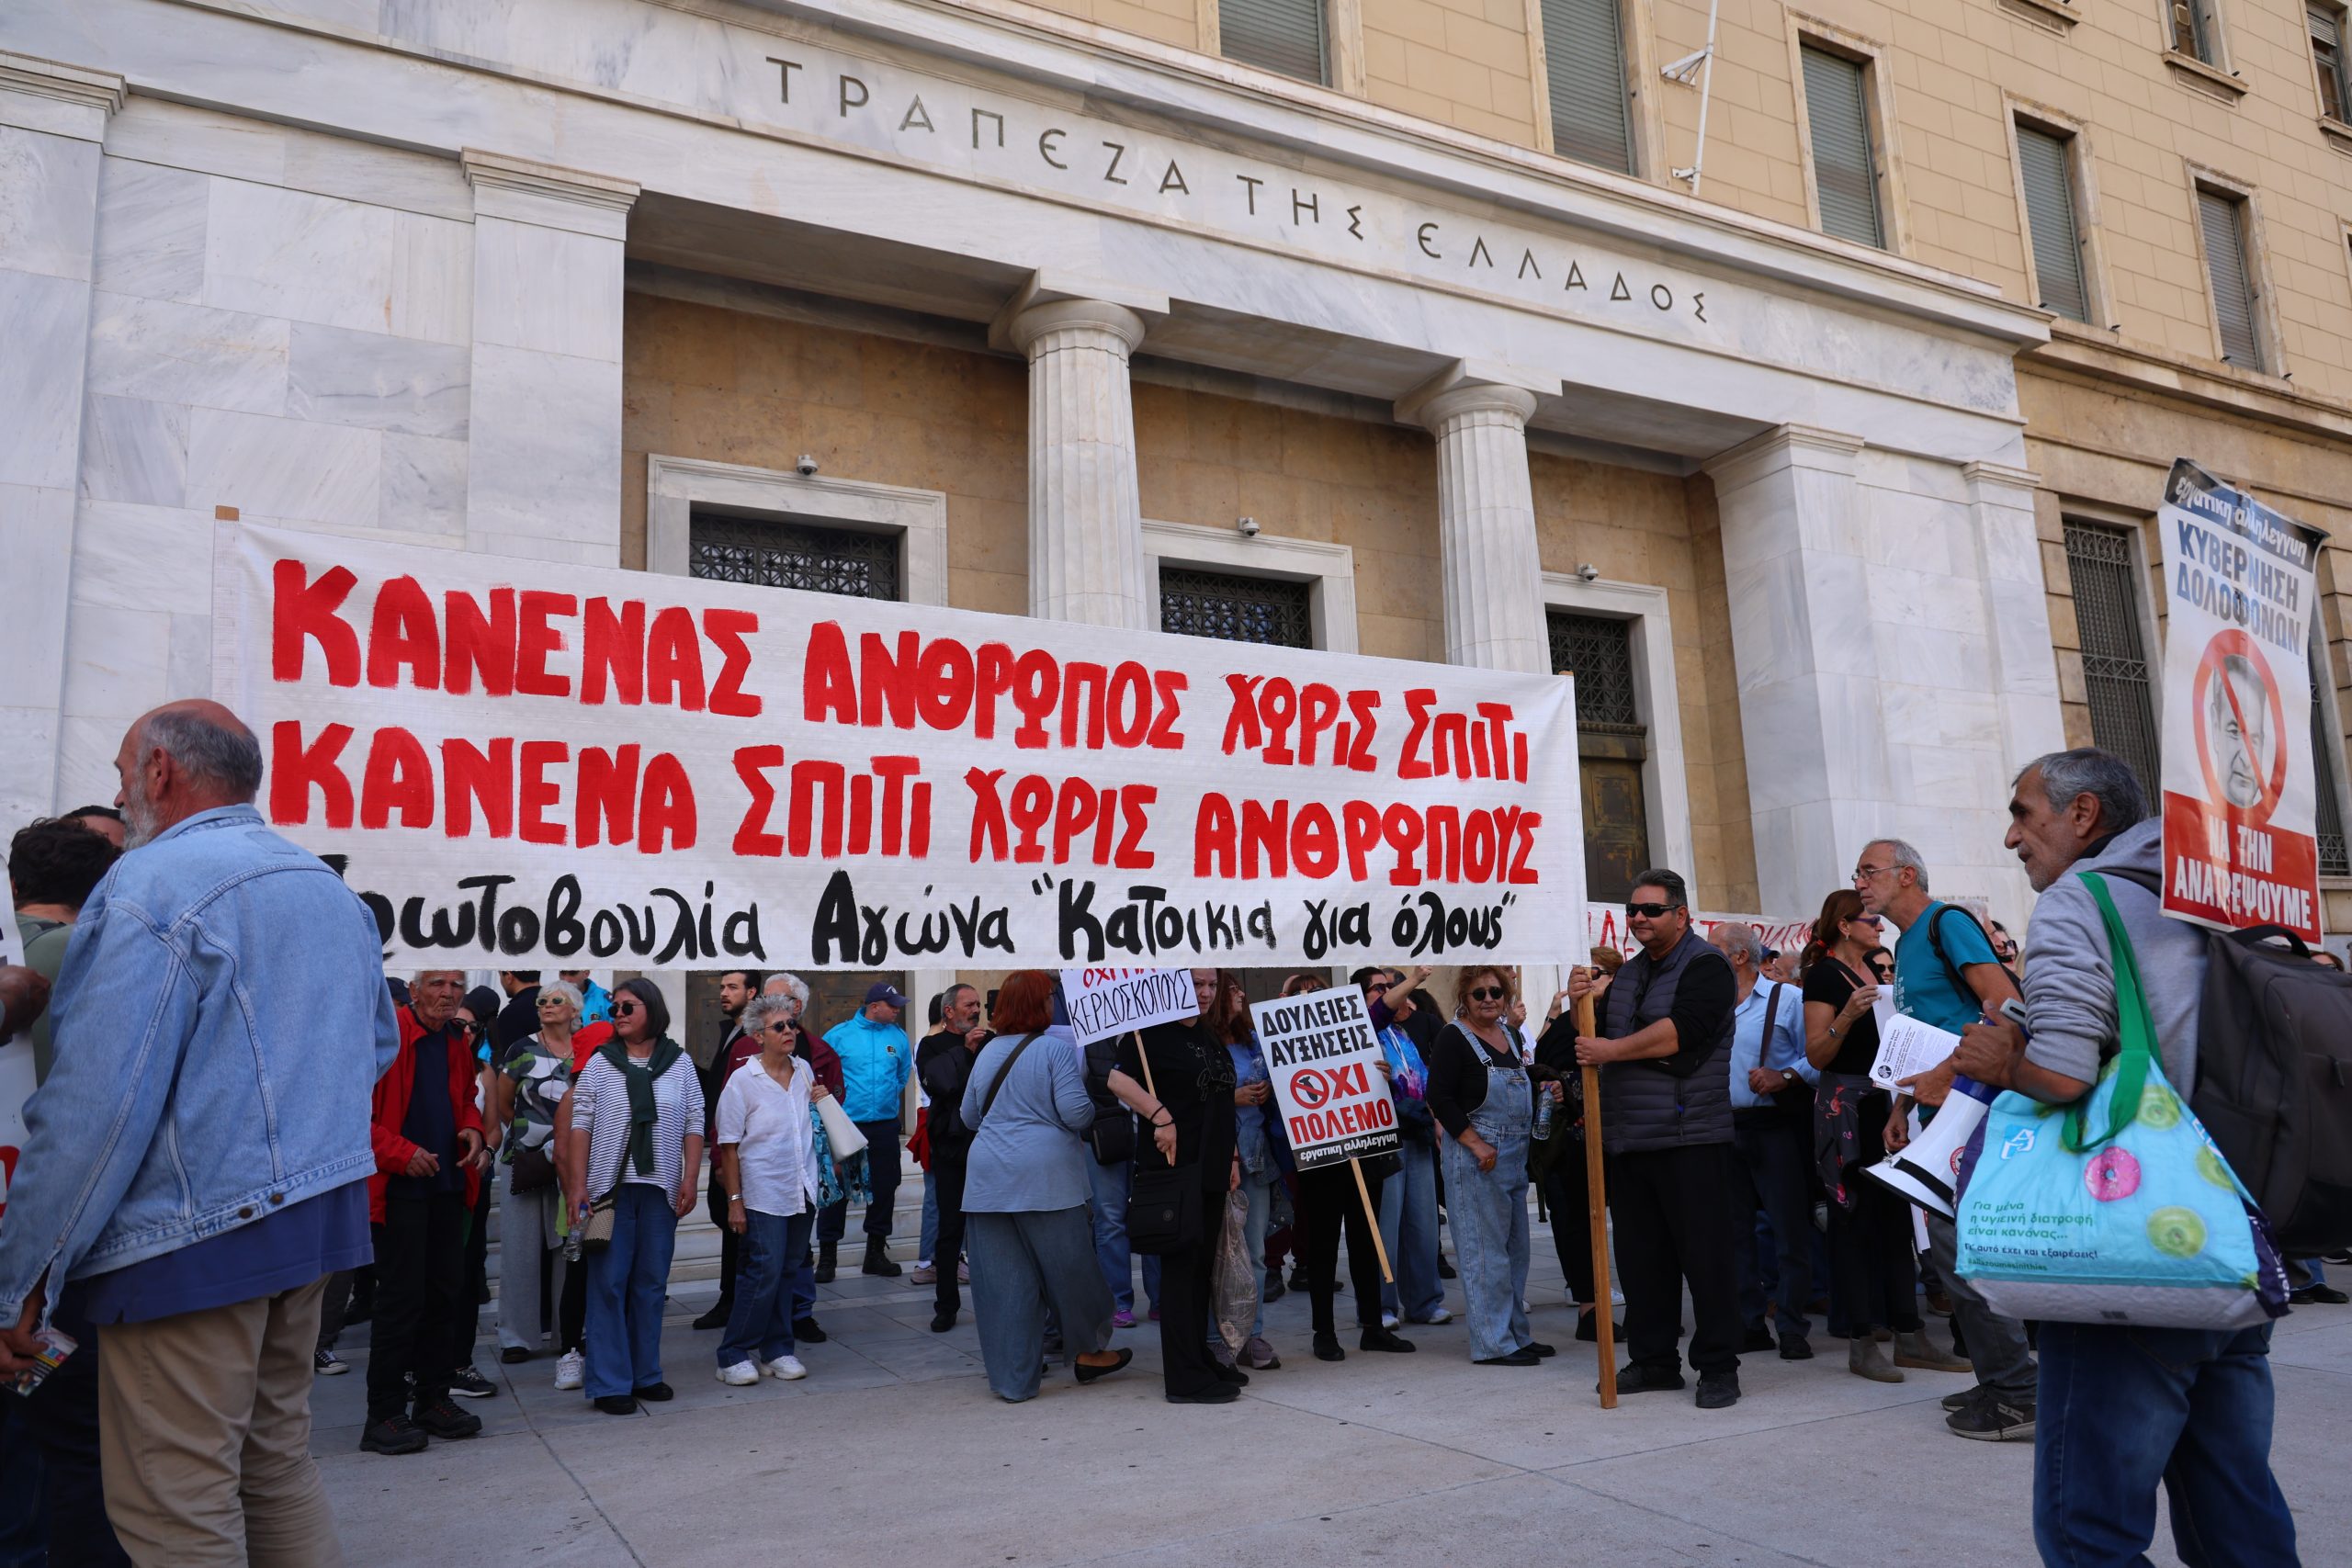
Τα δάνεια που διαχειρίζονται ανέρχονται αυτή τη στιγμή σε περίπου ογδόντα δισεκατομμύρια ευρώ. Τα ακίνητα τα οποία έχουν αποκτήσει από πλειστηριασμούς υπολογίζονται σε 11.000 περίπου. Φυσικά, συνεχίζουν ακάθεκτοι τους πλειστηριασμούς. Οι προγραμματισμένοι πλειστηριασμοί με ημερομηνία 3/11/2026 για το χρονικό διάστημα των επόμενων έξι μηνών ανέρχονται σε 12.996. Και κάθε μέρα προστίθενται και νέοι.
Μόνιμο αίτημα των εταιρειών αυτών είναι η «απλοποίηση» και «επιτάχυνση» των διαδικασιών. Δηλαδή να βγάζουν τα σπίτια πιο γρήγορα και πιο εύκολα στο σφυρί. Ουσιαστικά να περισταλούν, αν δεν γίνεται να καταργηθούν, τα δικαιώματα των οφειλετών. Ο μπαμπούλας που επισείουν είναι οι κρατικές εγγυήσεις του «Ηρακλή», δηλαδή οι εγγυήσεις που έλαβαν από το Δημόσιο, ότι θα εισπράξουν συγκεκριμένα ποσά, σε συγκεκριμένα χρονικά διαστήματα. Το δίλημμα που θέτουν πάντα είναι ότι είτε ο κόσμος θα χάσει τα σπίτια του, είτε όλοι εμείς θα πληρώσουμε πάλι για τα κόκκινα δάνεια, όπως πληρώσαμε για την ανακεφαλαιοποίηση των τραπεζών.
Η τάση αυτή περιστολής των δικαιωμάτων των οφειλετών έχει παρελθόν. Έχει ξεκινήσει από το 2018 με τη θέσπιση των ηλεκτρονικών πλειστηριασμών και κάθε λίγο έρχεται στη Βουλή μία διάταξη που περιστέλλει δικονομικά δικαιώματα. Τον τελευταίο μήνα οι servicers ήρθαν πάλι στην επικαιρότητα διότι σε νομοσχέδιο που έφερε η κυβέρνηση στη Βουλή (ψηφίστηκε αυτήν τη βδομάδα), με αντικείμενο την ενίσχυση της εποπτείας τους και υπαγωγή τους στον έλεγχο της Τράπεζας της Ελλάδος, υπήρξε και το άρθρο 23. Τι προέβλεπε αυτό; Ότι στην περίπτωση που οφειλέτης έχει υπογράψει συμφωνητικό ρύθμισης και δεν το τηρήσει, τότε αυτόματα το συμφωνητικό κηρύσσεται τίτλος εκτελεστός, και μπορεί να ξεκινήσει διαδικασία αναγκαστικού πλειστηριασμού σε βάρος του.
Στο ελληνικό δίκαιο εκτελεστοί τίτλοι είναι μόνο δικαστικές αποφάσεις, διαταγές πληρωμής και συμβολαιογραφικά έγγραφα. Ιδιωτικά έγγραφα προφανώς δεν είναι εκτελεστοί τίτλοι, αλλά μπορεί φυσικά ο ενδιαφερόμενος να προσφύγει με το έγγραφο αυτό στο δικαστήριο και να ζητήσει να βγει απόφαση ή διαταγή πληρωμής υπέρ του. Αυτό το στάδιο ήθελαν να παρακάμψουν στερώντας από τους οφειλέτες τη δυνατότητα αντίδρασης. Διότι η προσφυγή στο δικαστήριο σημαίνει ότι και ο οφειλέτης ειδοποιείται και έχει δικαίωμα να ακουστεί και να αμφισβητήσει.
Η ρύθμιση αποσύρθηκε μετά την ομόθυμη αντίδραση των κομμάτων της αντιπολίτευσης, αλλά κυρίως όλων των δικηγορικών συλλόγων της χώρας. Και αναφέρομαι σε αυτήν την αντίδραση, όχι για να «ευλογήσω τα γένια μου» ως δικηγόρος, αλλά διότι η παρούσα κυβέρνηση πολλές φορές έχει δείξει ότι αγνοεί τα κόμματα της αντιπολίτευσης, όχι όμως αντιδράσεις φορέων, που πολλές φορές είναι και ψηφοφόροι της, όπως οι δικηγόροι, ιδίως ενόψει των επερχόμενων εκλογών.
Στο κύκλωμα διαχείρισης των κόκκινων δανείων η θέση των εταιρειών αυτών είναι κομβική. Οι «πελάτες» τους, είναι εταιρείες – φαντάσματα με έδρα συνήθως την Ιρλανδία, που δεν έχουν κεφάλαιο, διοίκηση, ούτε δραστηριότητα, παρά μόνο απαιτήσεις από κόκκινα δάνεια. Κανείς δεν ξέρει πόσο αγόρασαν αυτά τα δάνεια, εάν πράγματι κατέβαλαν το τίμημα αγοράς και πού βρήκαν τα χρήματα για την αγορά τους. Οι servicers κάνουν όλη την δουλειά, αυτοί αποφασίζουν και τα ακίνητα που βγάζουν στον πλειστηριασμό, τα παίρνουν κυρίως εταιρείες δικές τους, τις λένε κωδικά REOCO (Real Estate Owned Companies) –ένας άλλος όρος που θεωρώ ότι στο μέλλον θα απασχολήσει την επικαιρότητα– με δανεικά χρήματα από τις ίδιες τις τράπεζες που τους έχουν «πουλήσει» τα δάνεια.
Η κλασσική αρχή για να βρεις τον δολοφόνο στα αστυνομικά μυστήρια είναι να ακολουθήσεις το χρήμα. Και στην συγκεκριμένη περίπτωση το χρήμα δείχνει ότι ο κύκλος κλείνει καθώς ξαναγυρίζουμε πίσω στην ανακεφαλαιοποιημένη τράπεζα. Κόκκινο δάνειο, πώληση στα χαρτιά, διαχείριση από φιλικό servicer, πλειστηριασμός του ακινήτου, χρηματοδότηση από την τράπεζα, αγορά στον πλειστηριασμό του ακινήτου από εταιρεία ακινήτων συνδεδεμένη με την τράπεζα.
Κοιτάζοντας λοιπόν πίσω ιστορικά όλο το σύστημα που έχει στηθεί καταλαβαίνεις ότι οι ίδιοι οι άνθρωποι φορώντας άλλα καπέλα προσπαθούν να μας πείσουν ότι το συμφέρον της χώρας είναι να βγουν όλα στο σφυρί. Αυτός ο κύκλος είναι που πρέπει να σπάσει. Και η απόσυρση του άρθρου 23 ήταν ένα μικρό βήμα.